Почему основатели теряют деньги на первом раунде — даже когда деньги уже в договоре
Инвесторы читают pitch-деку за 40 секунд. Основатели готовят её 40 часов. Но даже когда письмо о намерениях подписано, половина сделок рушится на post-money оценке, условиях и структуре. Вот где теряются миллионы.
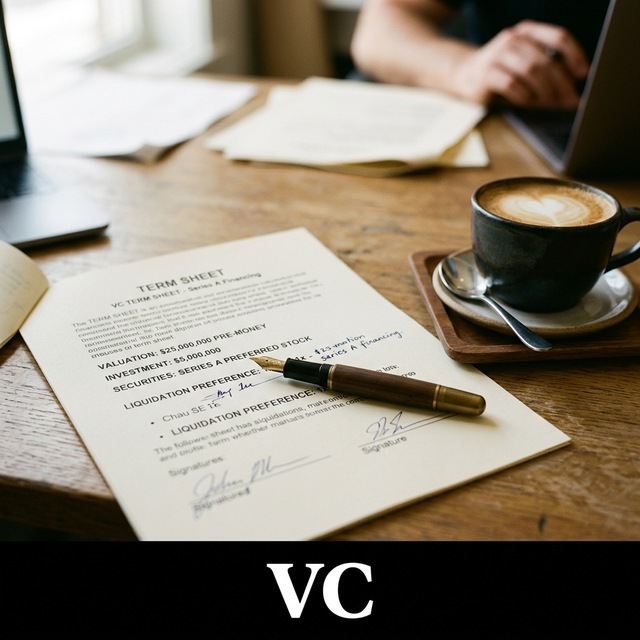
Оценка и разводнение. Вы договорились на $2 млн при оценке $8 млн. Звучит отлично — до момента, когда инвестор требует liquidation preference в 1x. Если компания продастся за $5 млн, он заберёт $2 млн в первую очередь, вам останется $3 млн на троих учредителей. Вместо ожидаемых $1,5 млн каждому. Всегда уточняй: участвующая или непартиципирующая преференция, кратность, есть ли anti-dilution.
Условия инвестирования. SAFE, конвертируемая облигация или обыкновенные акции — это разные инструменты. SAFE в США не даёт прав голоса, но в России может быть квалифицирована как ценная бумага. Board seat, право veto на найм CEO, контроль над бюджетом — проверь all terms до подписания. Один инвестор может заблокировать следующий раунд, если не согласны с его условиями.
Диагностика и тайминг. Не спеши подписывать в пятницу вечером перед отпуском. Дай себе неделю на due diligence: звонки другим основателям в портфеле фонда, запрос у их юристов, проверка истории преференции инвестора. Если ф
VC Pulse — раунды и сделки
@vc_pulse_aff
Почему основатели теряют деньги на первом раунде — даже когда деньги уже в договоре
Этот пост опубликован в Telegram-канале VC Pulse — раунды и сделки. Подписаться можно по ссылке: @vc_pulse_aff.