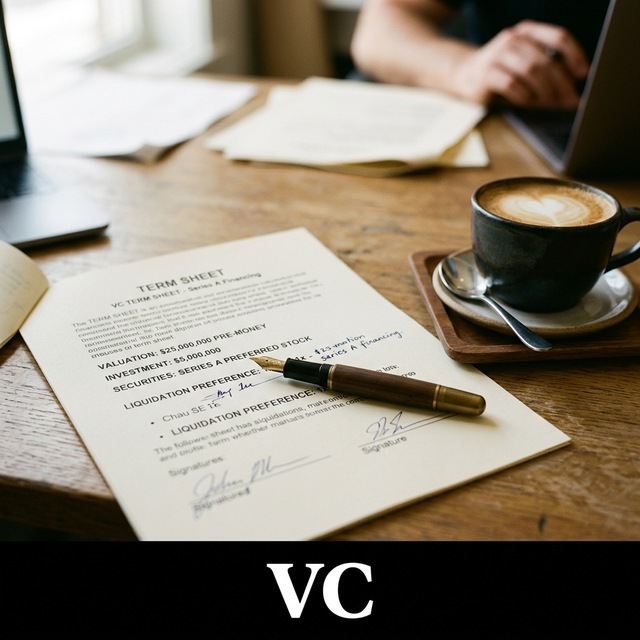
Для одного и того же бизнеса valuation может сильно отличаться из-за структуры раунда, прав инвестора и доли, которую покупают. Смотрят не только на выручку и рост, но и на:
— размер раунда относительно текущего cap table;
— преференции по ликвидации;
— наличие anti-dilution;
— pro rata у старых инвесторов;
— дисконт за неликвидность и риск стадии.
Pre-money и post-money часто путают даже в переговорах. Pre-money — оценка до денег, post-money — после. Если в раунде есть ESOP, SAFE или конвертируемый займ, итоговая экономическая доля может быть заметно ниже, чем кажется по заголовку. Поэтому одна «оценка» в питче и реальная цена входа для инвестора — не одно и то же.
Для фаундера полезно считать не только headline valuation, но и dilution на полный цикл. Иногда раунд с более низкой оценкой даёт меньше давления на следующий шаг и оставляет больше пространства для роста. Для инвестора важнее не красивая цифра, а вход по правилам, которые не ломают экономику выхода.
Если коротко: сравнивать нужно не оценки сами по себе, а пакет условий вокруг них.
VC Pulse — раунды и сделки
@vc_pulse_aff
Оценка стартапа в раунде — это не одна цифра, а набор условий сделки
Этот пост опубликован в Telegram-канале VC Pulse — раунды и сделки. Подписаться можно по ссылке: @vc_pulse_aff.